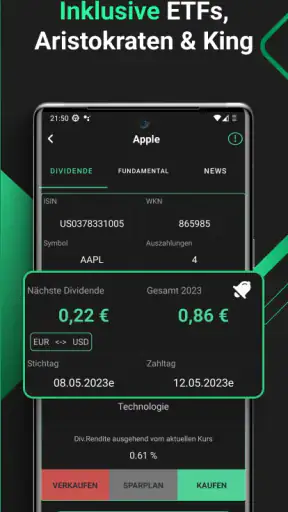
Wer Dividenden aus mehreren Aktien und ETFs verfolgt, kennt das Problem: Die Zahlungen kommen zu unterschiedlichen Zeitpunkten, manche Erträge liegen bereits zurück und andere werden erst erwartet. Genau hier setzt MyDividends24 an. Ich habe die Finanz-App von Pixxie GmbH als persönliches Kontrollzentrum für Dividendenerträge betrachtet und dabei vor allem darauf geachtet, ob sie im Alltag wirklich mehr Übersicht schafft als eine einfache Tabelle oder die Notizen-App.
Mein Eindruck fällt insgesamt ausgewogen aus. Die Anwendung ist kostenlos erhältlich, richtet sich an Nutzer ab null Jahren und läuft ab Android 8.0. Im Finanzbereich liegt sie bei einer durchschnittlichen Bewertung von 3,4 aus rund 490 Bewertungen. Das zeigt für mich: Es gibt einen klaren praktischen Nutzen, aber die App ist nicht für jeden Anleger automatisch die beste Lösung.
Dividenden nicht nur rückblickend, sondern vorausplanen
Die zentrale Idee hinter MyDividends24
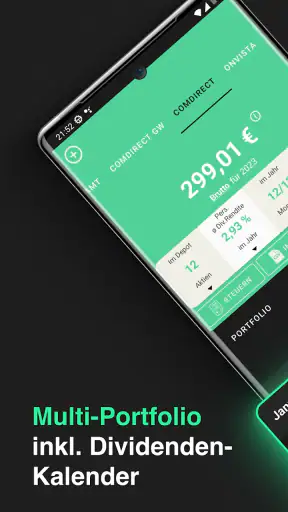
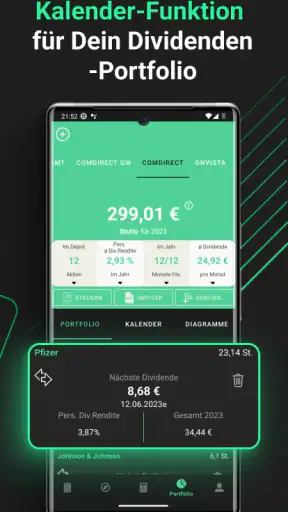
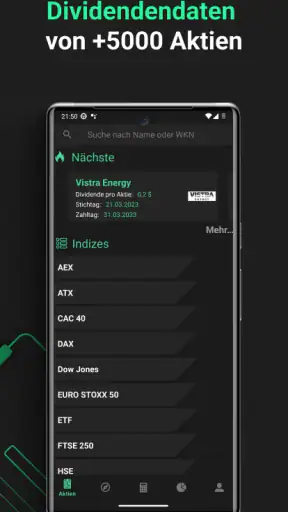
Die wichtigste Stärke liegt für mich in der zeitlichen Darstellung von Dividendenerträgen. Statt lediglich zu notieren, welche Ausschüttung bereits auf dem Konto angekommen ist, kann man vergangene und zukünftige Erträge gemeinsam betrachten. Dadurch entsteht ein Bild, das näher an der persönlichen Finanzplanung liegt als an einer reinen Depotübersicht.
Das klingt zunächst unspektakulär, verändert aber die Nutzung spürbar. Eine einzelne Dividendenzahlung ist selten besonders aussagekräftig. Interessanter wird die Summe über einen Monat, ein Quartal oder ein ganzes Jahr. Wer mehrere Wertpapiere hält, verliert solche Zusammenhänge schnell aus dem Blick. Die App hilft dabei, den Ertragsstrom als fortlaufende Entwicklung zu betrachten.
Ich finde besonders hilfreich, dass die Rückschau und der Ausblick gedanklich zusammengehören. Vergangene Zahlungen können als Orientierung dienen, während erwartete Ausschüttungen zeigen, was in den kommenden Zeiträumen möglich ist. So wird aus einer Liste einzelner Beträge eher ein persönlicher Dividendenkalender.
Der eigentliche Mehrwert ist nicht das bloße Sammeln von Zahlen, sondern die Verbindung zwischen bereits erhaltenen und künftig erwarteten Erträgen. Für Anleger, die ihre Ausschüttungen regelmäßig beobachten, ist das deutlich nützlicher als eine lose Sammlung von Kontoauszügen.
Für wen diese Sichtweise besonders sinnvoll ist
Die App passt vor allem zu Menschen, die bewusst auf Dividenden setzen und ihre Anlagen nicht nur nach Kursbewegungen beurteilen. Wer beispielsweise monatlich prüft, wie sich die Ausschüttungen entwickeln, erhält einen ruhigeren Blick auf das Depot. Der Aktienkurs kann täglich schwanken, während die Dividendenplanung eine andere Perspektive eröffnet.
Auch für ETF-Anleger kann die zeitliche Ordnung praktisch sein. Ausschüttende ETFs bringen nicht immer in demselben Rhythmus Geld ein wie einzelne Unternehmen. Wenn mehrere Produkte kombiniert werden, wird aus vielen kleinen Ereignissen schnell ein unübersichtlicher Kalender. MyDividends24 kann dabei helfen, die Zahlungen gedanklich zu bündeln und die persönliche Planung übersichtlicher zu machen.
Wichtig ist allerdings, die Anwendung nicht mit einem vollständigen Depotmanager zu verwechseln. Ihr sinnvollster Einsatz liegt bei den Dividendenerträgen. Wer vor allem Kaufkurse, Gebühren, Steuerdetails, Sparpläne oder die gesamte Vermögensaufteilung analysieren möchte, braucht wahrscheinlich zusätzliche Werkzeuge.
So wirkt die Nutzung im Alltag
Ein realistischer Monatsablauf
Stell dir vor, du hältst einige Einzelaktien und mehrere ETFs. Die Ausschüttungen treffen nicht alle am selben Tag ein. Am Monatsanfang möchtest du wissen, welche Zahlungen bereits eingegangen sind. Danach interessiert dich, welche Erträge im weiteren Monatsverlauf und in den nächsten Monaten zu erwarten sind. Genau für diesen Ablauf ist die App gedanklich gut geeignet.
Ich würde die Anwendung nicht nur dann öffnen, wenn eine Zahlung auf dem Konto auftaucht. Sinnvoller ist ein fester kurzer Check, etwa nach dem Monatsabschluss. Dabei lassen sich die vergangenen Erträge mit dem erwarteten Verlauf vergleichen. Weicht etwas ab, fällt es früher auf, als wenn man erst am Jahresende sämtliche Kontoauszüge zusammensucht.
Ein praktischer Tipp ist, die App als Ergänzung und nicht als einzige Quelle zu verwenden. Die tatsächliche Gutschrift auf dem Verrechnungskonto bleibt maßgeblich. Erwartete Dividenden können sich ändern, und der persönliche Kontostand ist letztlich wichtiger als eine Vorschau. MyDividends24 eignet sich deshalb gut für die Planung, ersetzt aber nicht den Blick in das Depot oder auf die Abrechnung.
Diese Trennung zwischen Planung und Kontrolle ist ein wichtiger Unterschied. Die App beantwortet eher die Frage „Was ist bereits passiert und was könnte anstehen?“. Für die Frage „Wurde die Zahlung korrekt verbucht und wie hoch war der endgültige Nettobetrag?“ sollte man weiterhin die Originalunterlagen des Brokers heranziehen.
Warum eine einfache Tabelle nicht immer genügt
Eine Tabelle kann ähnliche Aufgaben übernehmen. Wer diszipliniert arbeitet, trägt Wertpapier, Zahlungsdatum und Betrag selbst ein und erhält am Ende ebenfalls eine Übersicht. Der Vorteil der App liegt deshalb nicht darin, dass eine Tabelle grundsätzlich unmöglich wäre. Der Vorteil liegt in der niedrigeren Einstiegshürde und darin, dass die Informationen direkt in einer dafür gedachten mobilen Anwendung zusammengeführt werden.
Für mich ist das besonders relevant, wenn ich unterwegs schnell einen Überblick brauche. Eine Tabelle auf dem Smartphone kann funktionieren, fühlt sich bei vielen Einträgen aber schnell umständlich an. Eine Finanz-App mit klarem Fokus auf Dividenden ist in diesem Moment angenehmer, weil ich nicht erst Spalten, Filter oder Formeln pflegen muss.
Der umgekehrte Fall ist ebenfalls wichtig: Wer seine Daten sehr individuell auswerten möchte, stößt mit einer spezialisierten App eher an Grenzen als mit einer selbst gebauten Tabelle. Eigene Formeln, persönliche Kategorien oder umfangreiche Steuerberechnungen lassen sich in einer Tabellenkalkulation meist flexibler abbilden. MyDividends24 gewinnt also bei Bequemlichkeit und verliert potenziell bei maximaler Anpassbarkeit.
Ein nützlicher Arbeitsablauf für Einsteiger
Einsteiger sollten nicht versuchen, sofort jede einzelne Ausschüttung perfekt zu analysieren. Ich würde zunächst nur den Bestand und die erwarteten Erträge sauber ordnen und anschließend beobachten, ob die Übersicht im Alltag verständlich bleibt. Nach einigen Wochen zeigt sich, welche Informationen wirklich benötigt werden und wo zusätzliche Notizen oder die Broker-App notwendig sind.
Wer bereits ein Depot besitzt, kann die Anwendung als regelmäßige Kontrollstation verwenden. Wer erst über Dividendenstrategien nachdenkt, sollte sie hingegen nicht als Entscheidungshilfe für den Kauf missverstehen. Eine übersichtliche Ertragsplanung sagt nichts darüber aus, ob ein Wertpapier teuer bewertet ist, wie stabil ein Unternehmen wirtschaftet oder welches Risiko ein ETF enthält.
Der beste Einsatz: ein persönlicher Dividendenkalender
Planung statt ständiger Kursbeobachtung
Der überzeugendste Anwendungsfall ist für mich ein Anleger, der nicht täglich handeln möchte, aber seine Ausschüttungen im Blick behalten will. Statt ständig Kurse zu prüfen, kann er sich auf den Verlauf der Erträge konzentrieren. Das schafft eine andere Routine: weniger spontane Reaktion auf Marktbewegungen und mehr Aufmerksamkeit für die eigene langfristige Planung.
Ein solcher Nutzer kann die App beispielsweise vor einer größeren Ausgabe öffnen. Wenn in den nächsten Wochen oder Monaten Ausschüttungen erwartet werden, entsteht eine grobe Orientierung für den persönlichen Cashflow. Das ist keine Garantie und ersetzt keine Haushaltsplanung, kann aber helfen, Einnahmen zeitlich realistischer einzuschätzen.
Auch für die Wiederanlage ist der Überblick nützlich. Wer Dividenden nicht sofort ausgibt, sondern sammelt, kann besser nachvollziehen, wann sich ein ausreichender Betrag für eine weitere Investition ansammelt. Dabei sollte man trotzdem Gebühren, Steuern und die eigene Anlagestrategie berücksichtigen. Die App liefert den zeitlichen Rahmen, nicht automatisch die passende Investitionsentscheidung.
Ein Beispiel aus der Familien- und Haushaltsplanung
In einem Haushalt mit mehreren Depots kann die Übersicht ebenfalls interessant sein. Vielleicht verwaltet eine Person Einzelaktien, während die andere auf ausschüttende ETFs setzt. Die Zahlungen erscheinen dann in verschiedenen Abständen und werden leicht getrennt betrachtet. Eine gemeinsame Sicht auf vergangene und erwartete Erträge kann helfen, die Einnahmen für den Haushalt besser einzuordnen.
Gerade hier würde ich aber darauf achten, persönliche und gemeinsame Finanzen nicht unkritisch zu vermischen. Die Anwendung eignet sich als Übersicht, doch sensible Finanzentscheidungen sollten weiterhin gemeinsam und anhand der vollständigen Unterlagen getroffen werden. Eine erwartete Zahlung ist nicht dasselbe wie verfügbares Geld.
Ein weniger offensichtlicher Nutzen liegt in der Erkennung von Lücken. Wenn über längere Zeiträume kaum Ausschüttungen erwartet werden, wird sichtbar, dass die persönliche Ertragsstruktur stark von wenigen Zahlungsmonaten abhängt. Das kann ein Anlass sein, die eigene Planung zu überdenken. Es bedeutet nicht automatisch, dass man Wertpapiere kaufen oder verkaufen sollte, zeigt aber, wo die Einnahmen zeitlich konzentriert sind.
Wo die App an Grenzen stößt
Eine Vorschau bleibt eine Vorschau
Die größte Einschränkung liegt in der Natur zukünftiger Dividendenerträge. Erwartete Zahlungen sind keine unveränderlichen Zusagen. Unternehmen können Ausschüttungen verändern, Termine verschieben oder Entscheidungen treffen, die den geplanten Verlauf beeinflussen. Deshalb sollte niemand die angezeigten Zukunftswerte wie ein festes Gehalt behandeln.
Für die tägliche Nutzung bedeutet das: Die App ist besonders gut, wenn man Trends und Zeiträume betrachten möchte. Sie ist weniger geeignet, wenn man auf den Cent genau wissen muss, welcher Nettobetrag an einem bestimmten Tag zur Verfügung steht. Für diese Genauigkeit bleiben Brokerabrechnungen und Kontoauszüge die bessere Referenz.
Der Funktionsumfang muss zum persönlichen Anspruch passen
Die Bewertung von 3,4 zeigt mir, dass die Erfahrung nicht für alle Nutzer gleichermaßen überzeugend ist. Das kann bei spezialisierten Finanz-Apps schnell passieren: Ein Anleger erwartet eine komplette Vermögensverwaltung, erhält aber vor allem eine Dividendenübersicht. Wer mit einer falschen Erwartung startet, wird die Anwendung eher als unvollständig empfinden.
Ich würde deshalb vor der Installation überlegen, welches Problem tatsächlich gelöst werden soll. Geht es um vergangene und zukünftige Ausschüttungen, ist der Ansatz nachvollziehbar. Geht es um Depotperformance, Steuerberichte, Orderverwaltung oder eine umfassende Risikoanalyse, sollte man eher nach einer breiteren Portfolio-App oder nach einer Tabellenlösung suchen.
Auch die Monetarisierung sollte man im Hinterkopf behalten. Die App kann kostenlos genutzt werden, bietet aber In-App-Käufe zwischen 1,99 Euro und 89,99 Euro bei Abrechnung über Google Play. Für mich ist das ein Grund, vor dem Kauf genau zu prüfen, welche zusätzlichen Funktionen man wirklich benötigt. Wer nur gelegentlich einen Überblick sucht, sollte nicht automatisch ein kostenpflichtiges Paket wählen.
Die App wurde am 9. Februar 2022 veröffentlicht und liegt aktuell in Version 2.8.10 vor. Diese Angaben sind vor allem dann relevant, wenn dir Aktualität und Kompatibilität wichtig sind. Bei einer Finanzanwendung würde ich nach der Installation außerdem prüfen, ob die Bedienung auf dem eigenen Gerät sauber funktioniert und ob die Darstellung der persönlichen Daten verständlich bleibt.
Wann eine andere Lösung besser ist
Für eine sehr kleine Sammlung von Wertpapieren reicht oft die Übersicht des Brokers. Wer nur wenige Ausschüttungen im Jahr erhält, gewinnt möglicherweise nicht genug Zeit, um eine zusätzliche App dauerhaft zu pflegen. In diesem Fall kann die vorhandene Depotansicht die einfachere Lösung sein.
Eine Tabellenkalkulation ist dagegen besser, wenn du eigene Berechnungen brauchst. Dazu gehören beispielsweise individuelle Steuerannahmen, verschiedene Währungen, persönliche Zielwerte oder getrennte Szenarien für Wiederanlage und Auszahlung. Die zusätzliche Arbeit lohnt sich besonders für Nutzer, die ihre Finanzen ohnehin detailliert dokumentieren.
MyDividends24 ist wiederum angenehmer für Menschen, die keine eigene Struktur bauen möchten. Die Spezialisierung ist gleichzeitig Stärke und Grenze: Sie macht den Einstieg überschaubar, aber sie ersetzt kein vollständiges Finanzsystem.
Wer den größten Nutzen daraus zieht
Geeignet für regelmäßige Dividendenbeobachter
Am meisten profitieren Anleger, die bereits mehrere Aktien oder ETFs besitzen und ihre Ausschüttungen nicht dem Zufall überlassen möchten. Für sie ist die Kombination aus Rückblick und Ausblick der entscheidende Punkt. Die App kann eine feste Routine unterstützen, ohne dass man jedes Mal eine neue Tabelle erstellen muss.
Auch Nutzer, die sich eine einfache mobile Ergänzung zum Broker wünschen, dürften den Ansatz interessant finden. Besonders dann, wenn die Broker-App zwar Transaktionen und Depotwerte zeigt, aber die persönliche Dividendenentwicklung nicht so übersichtlich darstellt, kann eine fokussierte Zusatzansicht sinnvoll sein.
Für Anfänger ist die Anwendung dann hilfreich, wenn sie bereits verstanden haben, dass Dividenden nicht kostenloses Extra-Geld sind. Die Ausschüttung gehört zur Gesamtrendite und sollte immer zusammen mit Kursentwicklung, Risiko, Gebühren und Steuern betrachtet werden. Wer diese Grundlagen kennt, kann die App sinnvoll als Beobachtungswerkzeug einsetzen.
Wen ich eher davon abraten würde
Ich würde die App nicht als erste Wahl für Nutzer empfehlen, die ausschließlich auf Kursgewinne setzen oder nur ein einziges Wertpapier besitzen. In solchen Fällen ist der zusätzliche Überblick wahrscheinlich begrenzt. Ebenso sollten Anleger, die eine vollständige Analyse ihres Vermögens erwarten, ihre Anforderungen mit einer umfassenderen Lösung vergleichen.
Wer sehr genaue Steuer- und Nettobetragsberechnungen benötigt, sollte ebenfalls vorsichtig planen. Die zeitliche Dividendensicht ist nützlich, aber sie beantwortet nicht automatisch jede steuerliche Frage. Für verbindliche Angaben zählen die Abrechnungen des Brokers und gegebenenfalls fachkundige Beratung.
Mein persönliches Fazit zur täglichen Verwendung
Nach meiner Einschätzung ist MyDividends24 dann am stärksten, wenn man Dividendenerträge als laufenden Kalender verstehen möchte. Die App konzentriert sich auf eine konkrete Aufgabe und kann dadurch mehr Ordnung schaffen als verstreute Notizen. Besonders die Verbindung von bereits erhaltenen und erwarteten Zahlungen macht sie für regelmäßige Beobachter interessant.
Gleichzeitig sollte man die Anwendung nicht größer machen, als sie ist. Sie ist kein Ersatz für das Depot, keine vollständige Steuerlösung und keine automatische Anlageberatung. Die In-App-Käufe können außerdem dazu führen, dass man vorab genauer abwägen muss, welche Nutzung zum eigenen Budget passt.
Die rund 10.000 Installationen zeigen, dass die App eine klar abgegrenzte Zielgruppe erreicht. Für mich ist sie eine sinnvolle kostenlose Ergänzung, wenn du deine Dividendenzahlungen regelmäßig planst und eine mobile Übersicht bevorzugst. Wenn du dagegen maximale Flexibilität, tiefgehende Portfolioanalyse oder individuelle Finanzmodelle brauchst, bleibt eine gute Tabelle oder eine umfassendere Finanz-App die passendere Wahl.
Unterm Strich empfehle ich MyDividends24 vor allem als ruhiges Kontrollwerkzeug: einmal regelmäßig öffnen, vergangene Zahlungen einordnen, kommende Erträge realistisch betrachten und wichtige Entscheidungen trotzdem anhand der vollständigen Finanzlage treffen. Genau in dieser begrenzten, aber nützlichen Rolle liegt ihre Stärke.


